Kesin teminat ne zaman gelir kaydedilir? Sözleşmenin feshi ve teminatın güncellenmesi
Kesin teminatın gelir kaydedilmesi: 4735 sayılı Kanuna göre hangi fesihte olur, fesih kararı ne zaman alınır, teminat nasıl güncellenir? Örnek hesap.
İçindekiler
Kesin teminatın gelir kaydedilmesi, sözleşmenin 4735 sayılı Kanunun 19, 20 ve 21. maddelerine göre feshedildiği hâllerde söz konusudur: yüklenicinin mali acz nedeniyle taahhüdünü yerine getiremeyeceğini yazılı bildirmesinde (m.19), idarenin feshinde (m.20) ve ihale sürecindeki yasak fiilin sözleşmeden sonra tespitinde (m.21) kesin teminat ve varsa ek kesin teminatlar gelir kaydedilir, hesap genel hükümlere göre tasfiye edilir. Gelir kaydedilecek teminat alındığı tarihten gelir kaydedileceği tarihe kadar endekse göre güncellenir ve fark yükleniciden tahsil edilir; gelir kaydedilen teminat yüklenicinin borcuna mahsup edilemez. Mücbir sebeple feshte ise teminat iade edilir.
Aşağıda dört maddenin lafzını, fesih tarihinin ve karar sürelerinin nasıl işlediğini ve teminatın güncellenmesini bir örnekle anlatıyoruz.
Kesin teminat hangi hâllerde gelir kaydedilir? (4735 m.19, m.20, m.21)
Yüklenicinin feshi 4735 sayılı Kamu İhale Sözleşmeleri Kanununun 19. maddesindedir (4735 m.19):
Sözleşme yapıldıktan sonra mücbir sebep halleri dışında yüklenicinin mali acz içinde bulunması nedeniyle taahhüdünü yerine getiremeyeceğini gerekçeleri ile birlikte yazılı olarak bildirmesi halinde, ayrıca protesto çekmeye gerek kalmaksızın kesin teminat ve varsa ek kesin teminatlar gelir kaydedilir ve sözleşme feshedilerek hesabı genel hükümlere göre tasfiye edilir.
İdarenin feshi 20. maddededir (4735 m.20):
Aşağıda belirtilen hallerde idare sözleşmeyi fesheder: a) Yüklenicinin taahhüdünü ihale dokümanı ve sözleşme hükümlerine uygun olarak yerine getirmemesi veya işi süresinde bitirmemesi üzerine, ihale dokümanında belirlenen oranda gecikme cezası uygulanmak üzere, idarenin en az on gün süreli ve nedenleri açıkça belirtilen ihtarına rağmen aynı durumun devam etmesi, b) Sözleşmenin uygulanması sırasında yüklenicinin 25 inci maddede sayılan yasak fiil veya davranışlarda bulunduğunun tespit edilmesi, Hallerinde, ayrıca protesto çekmeye gerek kalmaksızın kesin teminat ve varsa ek kesin teminatlar gelir kaydedilir ve sözleşme feshedilerek hesabı genel hükümlere göre tasfiye edilir.
Sözleşmeden önceki yasak fiil 21. maddenin birinci fıkrasındadır (4735 m.21/1):
Yüklenicinin, ihale sürecinde Kamu İhale Kanununa göre yasak fiil veya davranışlarda bulunduğunun sözleşme yapıldıktan sonra tespit edilmesi halinde, kesin teminat ve varsa ek kesin teminatlar gelir kaydedilir ve sözleşme feshedilerek hesabı genel hükümlere göre tasfiye edilir.
Aynı maddenin ikinci fıkrası, işin büyük kısmı tamamlanmışsa bir istisna tanır (4735 m.21/2):
Ancak, taahhüdün en az % 80’inin tamamlanmış olması ve taahhüdün tamamlattırılmasında kamu yararı bulunması kaydıyla; a) İvediliği nedeniyle taahhüdün kalan kısmının yeniden ihale edilmesi için yeterli sürenin bulunmaması, b) Taahhüdün başka bir yükleniciye yaptırılmasının mümkün olmaması, c) Yüklenicinin yasak fiil veya davranışının taahhüdünü tamamlamasını engelleyecek nitelikte olmaması, Hallerinde, idare sözleşmeyi feshetmeksizin yükleniciden taahhüdünü tamamlamasını isteyebilir ve bu takdirde yüklenici taahhüdünü tamamlamak zorundadır. Ancak bu durumda, yüklenici hakkında 26 ncı madde hükmüne göre işlem yapılır ve yükleniciden kesin teminat ve varsa ek kesin teminatların tutarı kadar ceza tahsil edilir. Bu ceza hakedişlerden kesinti yapılmak suretiyle de tahsil edilebilir.
Dört hâlin sonucu:
| hâl | dayanak | teminat |
|---|---|---|
| Yüklenicinin mali acz içinde taahhüdü yerine getiremeyeceğini yazılı bildirmesi | 4735 m.19 | gelir kaydedilir |
| En az on gün süreli ihtara rağmen aykırılığın sürmesi | 4735 m.20/a | gelir kaydedilir |
| Uygulama sırasında yasak fiil veya davranışın tespiti | 4735 m.20/b | gelir kaydedilir |
| İhale sürecindeki yasak fiilin sözleşmeden sonra tespiti | 4735 m.21/1 | gelir kaydedilir; istisnada fesih yok, teminat tutarı kadar ceza (m.21/2) |
| Mücbir sebep | 4735 m.23 | iade edilir |
Mücbir sebeple feshi ve tasfiyeyi mücbir sebeple fesih ve tasfiye yazımızda anlattık. Kesin teminatın dayanağını kesin teminatın dayanağı yazımızda, fiyat farkından doğan ek kesin teminatı ek kesin teminat yazımızda bulabilirsiniz; maddeler ikisini birlikte anar.
Fesih tarihi ve fesih kararı: yedi gün, beş gün (4735 m.22/1)
Sözleşmenin hangi tarihte feshedilmiş sayılacağını 22. maddenin birinci fıkrası söyler (4735 m.22/1):
19 uncu maddeye göre yüklenicinin fesih talebinin idareye intikali, 20 nci maddenin (a) bendine göre belirlenen sürenin bitimi, 20 nci maddenin (b) bendi ile 21 inci maddeye göre ise tespit tarihi itibariyle sözleşme feshedilmiş sayılır. Bu tarihleri izleyen yedi gün içinde idare tarafından fesih kararı alınır. Bu karar, karar tarihini izleyen beş gün içinde yükleniciye bildirilir.
| hâl | sözleşme feshedilmiş sayılır |
|---|---|
| 4735 m.19 | yüklenicinin fesih talebinin idareye intikali |
| 4735 m.20/a | ihtarda belirlenen sürenin bitimi |
| 4735 m.20/b ve m.21 | tespit tarihi |
Örnek (kurgusal tarihler). İdare, işi süresinde bitirmeyen yükleniciye 10 gün süreli ihtar veriyor ve süre 11 Eylül 2026'da bitiyor. Aykırılık sürüyor:
| adım | tarih |
|---|---|
| Sözleşme feshedilmiş sayılır (ihtar süresinin bitimi) | 11 Eylül 2026 |
| Fesih kararı en geç (izleyen yedi gün) | 18 Eylül 2026 |
| Karar alındı | 16 Eylül 2026 |
| Yükleniciye bildirim en geç (karar tarihini izleyen beş gün) | 21 Eylül 2026 |
Örnek: kesin teminat nasıl güncellenerek gelir kaydedilir? (4735 m.22)
Gelir kaydedilecek teminatın güncellenmesi 22. maddenin ikinci fıkrasındadır (4735 m.22/2):
19, 20 ve 21 inci maddelere göre sözleşmenin feshedilmesi halinde, kesin teminat ve varsa ek kesin teminatlar alındığı tarihten gelir kaydedileceği tarihe kadar Devlet İstatistik Enstitüsünce yayımlanan aylık toptan eşya fiyat endeksine göre güncellenir. Güncellenen tutar ile kesin teminat ve varsa ek kesin teminatların tutarı arasındaki fark yükleniciden tahsil edilir.
Örnek (kurgusal endeks değerleri). Feshedilen işte 1.470.000 TL kesin teminat alınmış. Teminatın alındığı ayın endeksi 2.400,00, gelir kaydedileceği ayınki 3.000,00 olsun:
| kalem | değer |
|---|---|
| Kesin teminat | 1.470.000,00 TL |
| Güncelleme katsayısı (3.000,00 / 2.400,00) | 1,25 |
| Güncellenmiş tutar | 1.837.500,00 TL |
| Yükleniciden tahsil edilecek fark | 367.500,00 TL |
Kanun güncellemeyi "Devlet İstatistik Enstitüsünce yayımlanan aylık toptan eşya fiyat endeksi"ne bağlar; örnekteki değerler kurgusaldır. Kullanacağınız seriyi idarenizle teyit edin. Teminat hakedişlerden kesinti yoluyla alındıysa üçüncü fıkra ayrıca yapılmayan iş payını ister (4735 m.22/3):
Hakedişlerden kesinti yapılmak suretiyle teminat alınan hallerde, alıkonulan tutar gelir kaydedileceği gibi, sözleşmenin feshedildiği tarihten sonra yapılmayan iş miktarına isabet eden teminat tutarı da birinci fıkra hükmüne göre güncellenerek yükleniciden tahsil edilir.
Dördüncü fıkra gelir kaydedilen teminatın borçla ilişkisini keser (4735 m.22/4):
Gelir kaydedilen teminatlar, yüklenicinin borcuna mahsup edilemez.
Yüklenicinin idareye başka bir borcu varsa bu borç gelir kaydedilen teminattan düşülmez, ayrıca tahsil edilir. Sözleşme feshedilmeden kesin kabule ulaşan işte teminatın nasıl iade edildiğini SGK ilişiksizlik belgesi yazımızda anlattık. Maddenin son fıkrası fesihteki diğer iki sonucu yazar (4735 m.22/5):
19, 20 ve 21 inci maddelere göre sözleşmenin feshedilmesi halinde, yükleniciler hakkında 26 ncı madde hükümlerine göre işlem yapılır. Ayrıca, sözleşmenin feshi nedeniyle idarenin uğradığı zarar ve ziyan yükleniciye tazmin ettirilir.
Gelir kaydedilecek kesin teminatın tutarını Kesin Teminat Hesaplama aracıyla bulabilirsiniz.
Kesinfiyat'ta fesih ve teminatın gelir kaydı
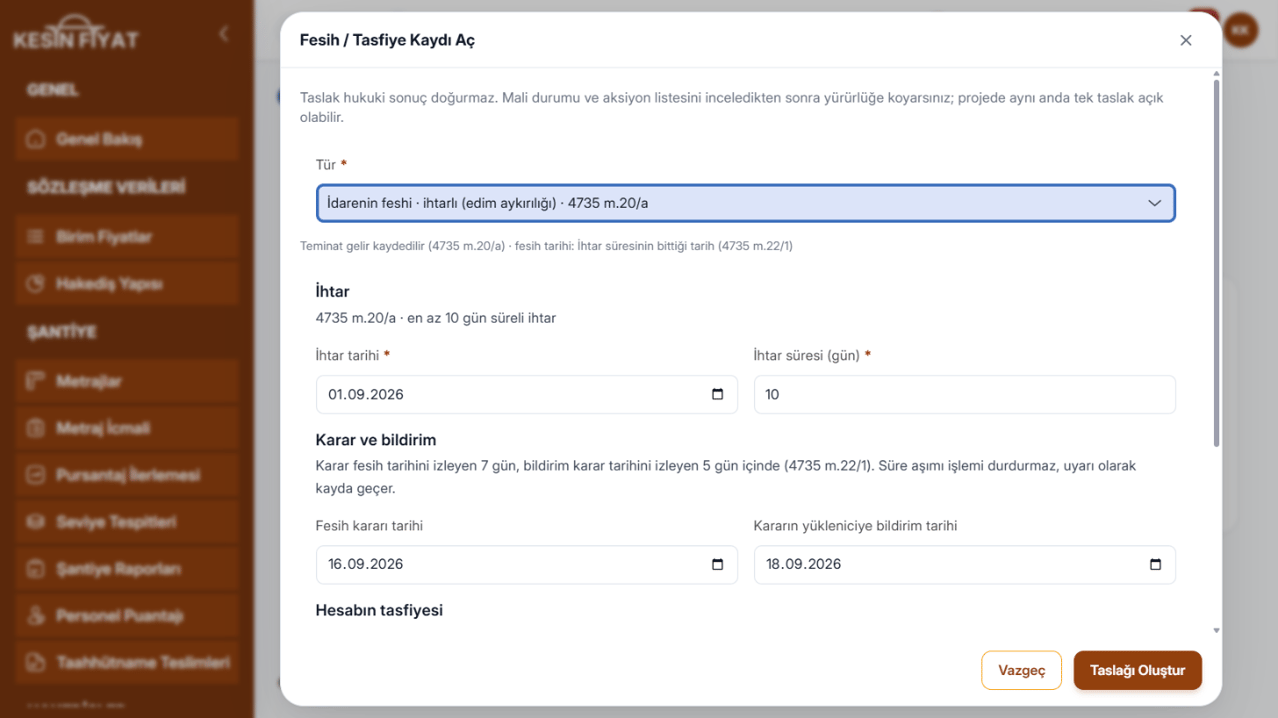
Kesinfiyat feshi taslakla başlatır, teminatın akıbetini fesih türünden türetir ve gelir kaydını idareye bırakır:
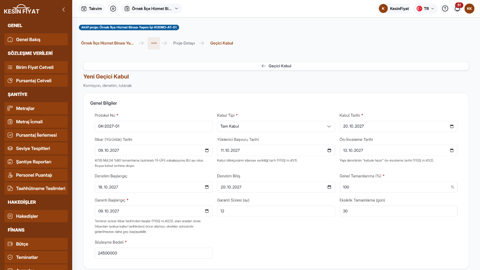
- Fesih / Tasfiye ekranında önce taslak açılır; taslak hukuki sonuç doğurmaz. Yürürlüğe koyma geri alınamaz, proje adının birebir yazılmasını ister ve projeyi "Sona Erdirildi" statüsüne geçirir.
- Teminatın akıbeti fesih türünden gelir: 19, 20 ve 21. madde türlerinde "Teminat gelir kaydedilir", mücbir sebep ve işin tasfiyesinde "Teminat iade edilir".
- İdarenin ihtarlı feshinde (m.20/a) ihtar tarihi ve süresi zorunludur; 10 günden kısa süre kabul edilmez.
- Fesih tarihi alanının altında, seçilen türde fesih tarihinin neyi ifade ettiği yazar; ihtarlı feshte alan ihtar tarihi ile süresinden önceden dolar. Fesih kararı ve bildirim tarihleri kaydedilir; yedi ve beş günlük süreler aşılmışsa yürürlüğe koyma anında uyarı olarak kayda geçer, işlem durmaz.
- 19, 20 ve 21. madde türlerinde kesin ve ek kesin teminat için bir güncelleme farkı önerisi hesaplanır: teminatın alındığı ayın Yİ-ÜFE Genel değerinden son yayımlanan aya kadar. Öneri kayıt yazmaz; fark idare onayıyla tahsil edilir. Yürürlüğe koymada öneri fesih tarihine göre dondurulur; gelir kaydını daha sonra yapıyorsanız farkı o tarihe göre yeniden hesaplayın.
- Gelir kaydı otomatik değildir: aksiyon listesi teminatın teminat sayfasından, çift onayla nakde çevrilmesini ister ve gelir kaydedilen teminatın borca mahsup edilemeyeceğini hatırlatır.
- Sona erdirilen proje, bütün teminatlar gelir kaydedilmeden ya da iade edilmeden kapatılamaz.
Kontrol listesi: teminatı gelir kaydetmeden önce
- Fesih hâli hangisi: m.19, m.20/a, m.20/b, m.21? Mücbir sebepse teminat iade edilir.
- m.20/a'da ihtar en az on gün süreli ve nedenleri açıkça belirtilerek verildi mi?
- Fesih tarihini hâline göre aldınız mı: talebin intikali, ihtar süresinin bitimi ya da tespit tarihi? (4735 m.22/1)
- Fesih kararı izleyen yedi gün içinde alındı, karar beş gün içinde yükleniciye bildirildi mi? (4735 m.22/1)
- Teminat alındığı tarihten gelir kaydedileceği tarihe kadar güncellendi, fark yükleniciden istendi mi? (4735 m.22/2)
- Teminat hakedişlerden kesinti yoluyla alındıysa yapılmayan iş payı da hesaplandı mı? (4735 m.22/3)
- Yüklenicinin borcu gelir kaydedilen teminattan düşülmeden ayrıca tahsil ediliyor mu? (4735 m.22/4)
- m.21 hâlinde iş en az %80 tamamlandıysa istisnanın şartlarını değerlendirdiniz mi? (4735 m.21/2)
Kaynakça
- 4735 sayılı Kamu İhale Sözleşmeleri Kanunu, m.19 "Yüklenicinin sözleşmeyi feshetmesi", m.20 "İdarenin sözleşmeyi feshetmesi", m.21 "Sözleşmeden önceki yasak fiil veya davranışlar nedeniyle fesih", m.22 "Sözleşmenin feshine ilişkin düzenlemeler". m.20/a'daki "on gün" ibaresi 20/11/2008 tarihli ve 5812 sayılı Kanunun 34. maddesiyle "yirmi gün" yerine gelmiştir. Fıkra sınırları resmî konsolide metnin Word nüshasından. Resmî konsolide metin, son değişiklik 7579 sayılı Kanun (yürürlük 22/5/2026): mevzuat.gov.tr nüshası.
- Bağlantılar ve erişim tarihi: 8/10/2026.